Прості інвестиції в складні енергетичні проєкти
Пайові інвестиції в реальні енергетичні активи України стали одним із шляхів для вкладення коштів українців. Існуючий дефіцит генерації та середня дохідність таких проектів у 2026 році на рівні 17%–25% річних у валюті і терміном окупності близько 5 років, приваблює пересічних громадян не тільки як шлях зберегти гроші, а й зробити свій вклад у енергонезалежність країни. Про те на якій стадії знаходиться ринок спільних інвестицій, куди він буде розвиватись і як звичайні українці зможуть інвестувати в енергетичні проєкти, розповів для МС Today Олександр Ганчев, сo-founder та керівник девелоперського напрямку компанії Codex Energy.
Як ви оцінюєте розмір ринку енергетичних проєктів в Україні та його потенціал?
На мою думку, українська енергетика – це один із найбільших потенційних ринків для приватного капіталу на найближче десятиліття. Причому ми говоримо не лише про відновлення зруйнованої інфраструктури, а й про масштабну перебудову енергосистеми, розвиток нової генерації, накопичувачів енергії та формування ринку приватних енергетичних активів.
За оцінкою Світового банку, уряду України, Європейської комісії та ООН станом на лютий 2026 року, потреби енергетичного сектору у відновленні та реконструкції становлять $90,6 млрд на 2026–2035 роки. Це близько 15% загальних потреб відбудови України, оцінених у $587,7 млрд. При цьому враховуються фізичні руйнування, економічні втрати та потреби у відновленні, але не є оцінкою виключно комерційних інвестиційних проєктів.
Іншу методику використовує «Київська школа економіки», за оцінками якої сукупний інвестиційний потенціал української енергетики перевищує $167,6 млрд. Зокрема, потенціал вітрової генерації оцінюється у $78,2 млрд, сонячної — у $12,1 млрд, біоенергетики — у $24,5 млрд, атомної енергетики — у $22,1 млрд, водневих технологій — у $10,7 млрд, електромереж — у $10,5 млрд. Ця оцінка характеризує можливості розвитку галузі, а не гарантований обсяг майбутніх капіталовкладень. Ще один важливий показник міститься в «Інвестиційному довіднику України 2026», підготовленому Мінекономіки та KSE Institute. Із 377 представлених інвестиційних можливостей на $77,2 млрд найбільшим сектором є саме енергетика: 106 проєктів із загальним бюджетом $70,6 млрд. Таким чином, на енергетику припадає близько 91% вартості представленого портфеля. Це вже не абстрактна оцінка потенціалу, а конкретні інвестиційні пропозиції, хоча їхня готовність і ймовірність реалізації різняться.
Для прогнозів пропоную використовувати сценарну методику: оцінювати обсяги введення нових потужностей у кожному сегменті, множити їх на питомі капітальні витрати та враховувати темпи реалізації проєктів, доступність кредитування і воєнні ризики.
Якщо говорити про потенціал, за моєю попередньою оцінкою, сукупні приватні інвестиції в нові комерційні електроенергетичні проєкти протягом 2027–2030 років можуть становити €3–5 млрд за консервативним сценарієм, €6–10 млрд за базовим і €12–18 млрд за прискореним. Підкреслюю, що це авторські сценарні діапазони, а не офіційний прогноз чи результат повної інвентаризації проєктів. Для їх підтвердження необхідно окремо розрахувати майбутні введення СЕС, ВЕС, УЗЕ та маневрової генерації.
На мою думку, головним обмеженням розвитку ринку є не відсутність інвестиційних можливостей, а воєнні ризики, висока вартість фінансування, складність приєднання до мереж і недостатня прогнозованість доходів. Якщо ці бар’єри поступово зменшуватимуться, приватний капітал стане одним із визначальних джерел розвитку нової української енергетики.
Яку частку на ринку енергетичних проєктів займають приватні інвестиції?
Щоб з’ясувати фактичну частку приватного капіталу, потрібно визнати, що повної консолідованої статистики за 2026 рік немає. Однак міжнародні фінансові інституції демонструють чітку тенденцію. За даними ЄБРР, у 2025 році банк забезпечив €2,9 млрд фінансування України, з яких понад €1,2 млрд спрямовано на енергетичну безпеку. При цьому 57% загального фінансування банку припадало на приватний сектор. У жовтні 2026 року президент ЄБРР Оділь Рено-Бассо повідомила Reuters, що цьогорічне фінансування України очікується на рівні €2,7 млрд, причому понад 80% кредитування планується спрямувати приватному сектору. Але це показники портфеля ЄБРР, а не частка приватних інвестицій у всій українській енергетиці.
Показовими є й конкретні проєкти. ЄБРР фінансує будівництво сонячної електростанції Kernel потужністю 106 МВт із накопичувачем енергії, надавши кредит $45 млн. Група OKKO розвиває великі вітрові проєкти за участю міжнародних фінансових інституцій. Dragon Capital через Power One залучила €22,3 млн кредиту ЄБРР для будівництва 36,8 МВт газопоршневої генерації та 31,5 МВт накопичувачів. Ці приклади свідчать, що приватні інвестиції вже охоплюють різні технології та масштаби проєктів.
Які основні макроекономічні чи геополітичні фактори впливають на терміни окупності та вартість капіталу в енергетичних проєктах?
Найбільший вплив на терміни окупності та вартість капіталу в енергетичних проєктах України мають насамперед воєнні ризики, вартість кредитних ресурсів, валютні коливання, інфляція та стабільність регуляторного середовища.
Хоча війна підвищує ризикову премію для інвесторів, вона ускладнює залучення міжнародного фінансування та збільшує витрати на страхування. Високі відсоткові ставки подовжують терміни окупності, а валютні коливання впливають на вартість обладнання, яке переважно імпортується. Водночас державні програми пільгового кредитування, міжнародні гарантії та страхування воєнних ризиків суттєво знижують вартість капіталу.
Окремо я б виділив регуляторну передбачуваність та ситуацію на ринку електроенергії. Для проєктів СЕС та установок зберігання енергії зміни цінових обмежень, тарифів, правил балансування та різниці між денними й вечірніми цінами можуть впливати на окупність навіть сильніше, ніж загальні макроекономічні показники.
Тому для інвестора ключовим є не лише прогнозований рівень прибутковості, а й можливість прогнозувати грошові потоки на горизонті 5–10 років.
Які проєкти розвиває компанія Codex Energy зараз, та їх головні особливості?
На сьогоднішній день ми будуємо Енергопарк Болград, Енергопарк Чернівці 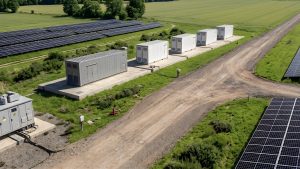 та декілька приватних промислових сонячних об’єктів. Якщо казати взагалі – ми розвиваємо енергетичний девелопмент — комплексний процес створення енергетичного активу: від пошуку земельної ділянки, отримання технічних умов і розробки фінансової моделі до залучення інвестицій, будівництва та введення об’єкта в експлуатацію. Головна особливість полягає в тому, що ми створюємо не просто інфраструктуру, а повноцінний інвестиційний продукт, який має генерувати прогнозований грошовий потік протягом десятиліть, керований енергетичною компанією Codex Energy.
У чому особливості цього нового виду розвитку об’єктів?
Це нове покоління енергетичних об’єктів — енергопарки, які поєднують сонячну генерацію, системи зберігання електроенергії та, в перспективі, зарядну інфраструктуру. На відміну від традиційних СЕС, такі комплекси можуть не лише виробляти електроенергію, а й управляти часом її продажу, реагувати на ринкові ціни та забезпечувати гнучкість енергосистеми. Це дозволяє диверсифікувати джерела доходу й підвищувати економічну ефективність активу.
Але є ще одна принципова особливість — ми фактично відкриваємо ринок великої промислової енергетики для роздрібного інвестора. Раніше інвестиції в такі об’єкти були доступні переважно великим компаніям та інституційним інвесторам, оскільки вимагали мільйонних капіталовкладень. Наша модель спільного інвестування дозволяє приватним особам із відносно невеликим капіталом долучатися до створення та володіння промисловими енергетичними активами, отримуючи частку доходу від їхньої діяльності. Таким чином, енергопарки — це не лише новий технологічний формат енергетики, а й новий інструмент демократизації інвестицій в енергетичну інфраструктуру.
Які базові умови інвестицій у ваші проєкти? У чому привабливість моделі спільного інвестування?
Ми застосовуємо модель колективного інвестування, за якої приватні інвестори об’єднують капітал для створення та спільного володіння енергетичним активом. Для перших проєкіт — «Енергопарк Болград» та «Енергопарк Чернівці»— використано споживчий кооператив. Вхідний інвестиційний внесок становить від 20 тис євро, розрахункова внутрішня норма дохідності (IRR) — близько 16 — 20% річних, а термін простої окупності — близько 4–5 років. Це прогнозні показники, а не гарантована дохідність.
Привабливість моделі — у можливості для приватного інвестора стати співвласником великого інфраструктурного активу з відносно невеликим капіталом, без необхідності самостійно управляти енергетичним бізнесом.
Як ви оцінюєте ризики та які підходи застосовуєте до страхування воєнних і операційних ризиків?
Ми поділяємо ризики на воєнні, технологічні, ринкові та регуляторні. Наш підхід полягає не лише у страхуванні, а насамперед у системному управлінні ризиками на всіх етапах життєвого циклу проєкту. Для цьогозастосовуємо перевірені технологічні рішення, професійне управління, постійний моніторинг обладнання та диверсифікацію джерел доходу. Окремо працюємо над залученням страхового покриття воєнних ризиків через українські та міжнародні механізми.
Але важливо розуміти, що повністю усунути ризики неможливо, їх можна оцінити, обмежити та закласти у фінансову модель проєкту.
Опишіть цикл створення енергетичного проєкта з 0 до його повноцінної роботи: основні етапи розробки та запуску.
Весь процес можна поділити на кілька послідовних етапів. Спочатку ми визначаємо перспективну локацію, аналізуємо можливості приєднання до електромереж, земельні та містобудівні обмеження, оцінюємо економічний потенціал. Далі оформлюємо земельні права, отримуємо технічні умови, розробляємо проєктну документацію та фінансову модель. На цьому етапі проєкт набуває статусу Ready-to-Build — готовності до будівництва.
Наступний етап — залучення фінансування, закупівля обладнання, будівництво, підключення до мережі та введення об’єкта в експлуатацію. 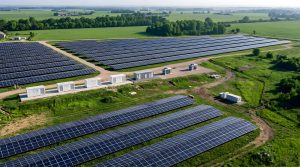 Після цього починається не менш важлива частина — комерційна експлуатація: управління генерацією та накопиченням електроенергії, торгівля на ринку, технічне обслуговування, диспетчеризація та фінансове управління.
Наша принципова відмінність полягає в тому, що ми супроводжуємо проєкт протягом усього його життєвого циклу — від ідеї до стабільної роботи активу та отримання інвесторами доходу.
Які плани щодо розвитку портфеля енергетичних проєктів ви маєте?
Скажу чесно, ми ставимо перед собою досить амбітні завдання. Протягом найближчих трьох років плануємо сформувати портфель із близько 100 МВт сонячної генерації та 300 МВт·год систем зберігання енергії. Паралельно розглядаємо розвиток вітрової генерації та створення власної системи управління енергетичними активами.
А головна мета — побудувати мережу з 20–30 енергетичних об’єктів у різних регіонах України із загальним обсягом інвестицій 100–200 мільйонів євро. Але для мене важливий не лише масштаб. Ми хочемо створити системний енергетичний бізнес, який буде зрозумілим і доступним для приватного капіталу.
Чому ви особисто зайнялися напрямком розвитку проєктів у сфері енергетики?
Для мене енергетика — це поєднання підприємництва, інвестицій та можливості створювати щось справді важливе для країни. Мене завжди цікавили складні проєкти, де потрібно об’єднати економіку, технології, управління та людей. Сьогодні українська енергетика переживає фундаментальну трансформацію, і я побачив у цьому не лише великий ринковий потенціал, а й можливість безпосередньо долучитися до формування нової енергетичної системи.
Особливо мене захоплює ідея залучення приватного капіталу до створення великих інфраструктурних об’єктів. Я переконаний, що розвиток енергетики може стати справою не лише великих корпорацій, а й тисяч приватних інвесторів.
Якою б хотіли ви побачити українську енергетику через кілька років?
Я хотів би побачити українську енергетику децентралізованою, технологічною, конкурентною та максимально інтегрованою в європейський енергетичний ринок. Енергетику, в якій поряд із великими генеруючими компаніями працюють тисячі незалежних виробників, систем зберігання енергії та локальних енергетичних комплексів. Де приватний капітал є одним із головних рушіїв розвитку, а правила ринку стабільні та зрозумілі інвесторам.
На мою думку, Україна має шанс не просто відновити зруйновану енергетичну інфраструктуру, а побудувати принципово нову модель енергосистеми — більш стійку, гнучку та ефективну. І мені хотілося б, щоб проєкти, які ми сьогодні створюємо, стали частиною цієї трансформації.