Яйця +43%, освіта +17%: банкір розповів, чому ваша інфляція болючіша за офіційні 10%
У вересні річна інфляція в Україні прискорилася до 10%, а за місяць ціни зросли на 2,1%. Гроші, які просто лежать без доходу, поступово знецінюються. Віцепрезидент Асоціації українських банків і голова правління ГЛОБУС БАНКУ Сергій Мамедов пояснив, чому офіційна інфляція не завжди збігається з відчуттями покупців і як захистити заощадження. Про це він розповів у подкасті на YouTube-каналі Finance.ua.
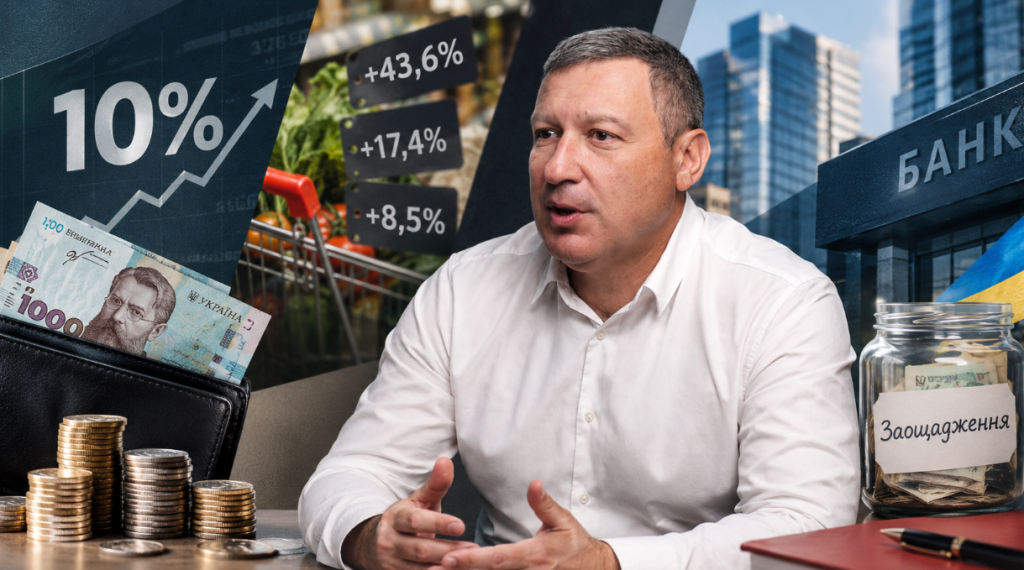 Інфляція 10%: депозит під 17,5% поки її обганяє — банкір. Фото: Depositphotos
Головне
- Набір товарів і послуг, який рік тому коштував 1000 грн, тепер обходиться приблизно в 1100 грн.
- Найбільше за вересень подорожчали яйця (+43,6%), освіта (+17,4%) та одяг і взуття (+8,5%).
- Ціни штовхають угору атаки на інфраструктуру, витрати бізнесу на генератори й логістику та валютний курс.
- Депозит під 17,5% після податків дає близько 13,5% річних, що поки вище за інфляцію.
Що означають 10%
За даними Держстату, у вересні споживчі ціни зросли на 10% порівняно з вереснем минулого року. У серпні річна інфляція становила 8,1%.
Мамедов пояснює це на простому прикладі: умовний кошик товарів і послуг, який рік тому коштував 1000 грн, тепер коштує приблизно 1100 грн.
Місячна інфляція показує зміну цін лише за один місяць. У вересні вона сягнула 2,1%, хоча в серпні становила лише 0,1%.
Читайте також: 27% українців купують їжу й одяг у кредит: хто найчастіше і чому
Чому ваша інфляція може бути іншою
Офіційну інфляцію рахують за споживчим кошиком, де різні товари й послуги мають різну вагу. Тому особисті відчуття часто з нею не збігаються.
Наприклад, у вересні яйця подорожчали на 43,6%, освіта — на 17,4%, одяг і взуття — на 8,5%. А от овочі подешевшали на 2,3%, фрукти — на 5,7%.
«Якщо значна частина сімейного бюджету йде на продукти, подорожчання їжі буде особливо помітним. А родина, яка оплачує навчання дітей, гостріше відчує зростання вартості освітніх послуг», — пояснює Мамедов.
Окремо банкір радить стежити за базовою інфляцією. Вона не враховує товари, ціни на які сильно залежать від сезону чи адміністративних рішень, тож краще показує стійкі тенденції. У вересні вона становила 8,8% за рік і 2% за місяць.
«Якщо овочі подешевшали завдяки врожаю, це ще не означає, що інфляційний тиск в економіці послабився. Саме тому базова інфляція допомагає Нацбанку зрозуміти, наскільки стійким є зростання цін і чи потрібно коригувати монетарну політику», — каже він.
Читайте також: Банкрутів-українців стало на 37% більше: хто очолює сумну статистику
Що розганяє ціни
Головними причинами подорожчання Мамедов називає наслідки війни: російські обстріли, пошкоджену енергетику, витрати бізнесу на генератори, пальне, логістику й безпеку. Усе це поступово закладається в ціну товарів і послуг.
Ще один чинник — валютний курс, адже Україна імпортує значну частину продукції, обладнання та сировини.
«Ціна на полиці магазину — це не лише вартість самого товару. Це також витрати на його виробництво, доставку, зберігання та продаж», — пояснює банкір.
Читайте також: Готівка чи крипта: куди інвестують українці у 2026 році
Як захистити заощадження
Коли інфляція прискорюється, гроші без доходу втрачають купівельну спроможність. Одним із доступних способів їх зберегти Мамедов називає гривневі депозити. За його словами, максимальні ставки за окремими депозитами зараз сягають 17,5% річних.
Після сплати податку на депозитні відсотки (23%) реальна номінальна дохідність такого вкладу становитиме близько 13,5% річних. Тобто якщо інфляція протягом року триматиметься на рівні 10%, депозит не лише компенсує зростання цін, а й принесе невеликий дохід. Утім, остаточний результат залежатиме від майбутньої інфляції та умов конкретного вкладу.
«Головне завдання заощаджень — не лише зберегти певну суму грошей, а й максимально захистити їхню купівельну спроможність», — підсумовує Мамедов.
Матеріал має інформаційний характер і не є фінансовою рекомендацією.
Читайте також: «єОселя», кредит чи власні кошти: як українці купують житло у 2026 році