Виїхали за кордон, а ФОП залишили. За 11 місяців тиші може набігти майже 50 тисяч гривень боргу
Головне
- ФОП першої й другої груп мають сплачувати єдиний податок і військовий збір щомісяця, навіть якщо доходу немає.
- Мінімальний ЄСВ у 2026 році — 1902,34 грн на місяць, і його сплачують ФОП усіх трьох груп, крім визначених винятків.
- За розрахунками Вадима Оксентюка, ФОП другої групи за 11 місяців без сплати може накопичити 49 460,84 грн боргу.
- Закриття ФОП не скасовує вже накопиченого боргу.
Чому податки нараховують, навіть якщо ФОП не працює
«Якщо нічого не заробляєш, то нічого й не нараховується. Для більшості груп це не так», — пояснює юрист Вадим Оксентюк у своєму дописі у Facebook.
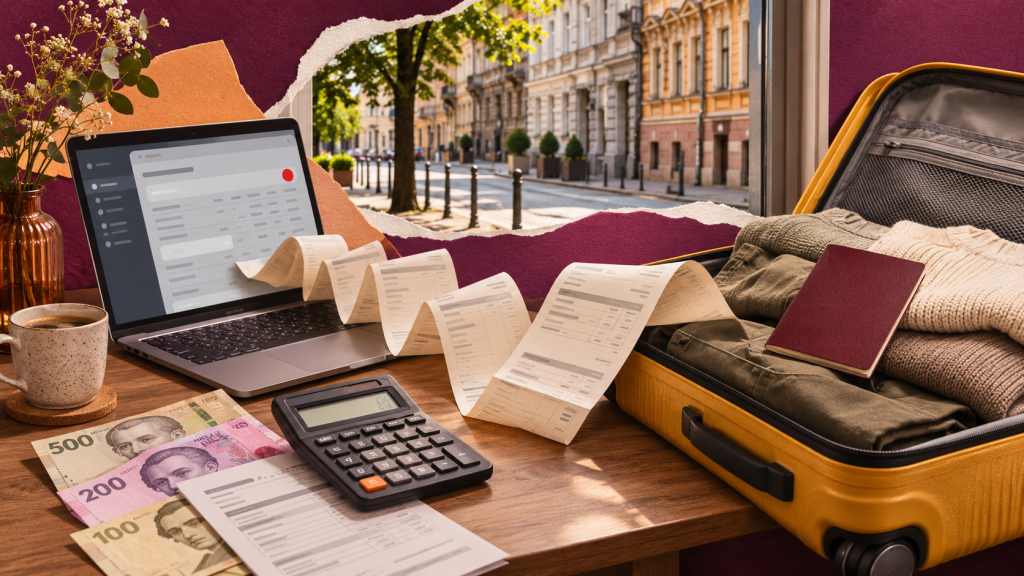 ФОП «на паузі» за кордоном коштує 4,5 тисячі гривень щомісяця. Колаж МС.Today
Усе залежить від групи:
- ФОП першої й другої груп щомісяця сплачують фіксований єдиний податок і військовий збір незалежно від того, чи був дохід. Військовий збір для них у 2026 році — 864,70 грн на місяць, а ставку єдиного податку встановлює місцева рада;
- ФОП третьої групи сплачують єдиний податок (5% або 3% для платників ПДВ) і військовий збір (1%) від отриманого доходу. Тож якщо надходжень немає, ці два платежі не нараховуються.
Але є ще єдиний соціальний внесок, який стосується всіх трьох груп. Його мінімальний розмір у 2026 році — 1902,34 грн на місяць, тобто 22% від мінімальної зарплати.
Читайте також: Сьогодні — дедлайн: гайд для ФОП 3 групи по сплаті єдиного податку, реквізитах і штрафах
Як за 11 місяців набігає майже 50 тисяч гривень
Вадим Оксентюк навів приклад ФОП другої групи, який із січня 2026 року не платив податки й внески. Щомісячні платежі в нього такі:
- єдиний податок — 1729,40 грн;
- ЄСВ — 1902,34 грн;
- військовий збір — 864,70 грн.
Разом — 4496,44 грн на місяць. За 11 місяців набігає 49 460,84 грн. І це без урахування штрафів і пені за несвоєчасну сплату.
Важливо: 1729,40 грн — це максимальна ставка єдиного податку для другої групи у 2026 році. Конкретна ставка залежить від рішення місцевої ради й виду діяльності, тож у кожного ФОП сума боргу може бути іншою.
Коли ЄСВ можна не платити
Є кілька винятків, коли ФОП звільнений від сплати ЄСВ за себе:
- якщо за вас уже сплатив роботодавець. З 1 жовтня 2025 року ФОП звільняється від ЄСВ за ті місяці, коли роботодавець сплатив за нього внесок не менше мінімального. При цьому основне місце роботи більше не є обов’язковою умовою;
- якщо ви отримуєте пенсію за віком або є особою з інвалідністю й отримуєте пенсію чи соціальну допомогу;
- окремі правила діють для мобілізованих ФОП без найманих працівників.
А от воєнна пільга, яка з березня 2022 року дозволяла ФОП не платити ЄСВ за себе, вже не діє: її зупинили законами про держбюджет на 2025 і 2026 роки. Тож із 1 січня 2025 року знову діє загальне правило обов’язкової сплати. Що буде у 2027 році, залежатиме від нових законодавчих рішень.
Пільги на час відпустки й хвороби
ФОП першої й другої груп без найманих працівників можуть не сплачувати єдиний податок:
- під час щорічної відпустки тривалістю один календарний місяць на рік;
- під час хвороби, якщо вона триває 30 днів і більше й підтверджена документами.
Для цього потрібно подати заяву до податкової. Але важливо: ці пільги не звільняють автоматично від військового збору й ЄСВ.
Читайте також: Арешт рахунків і заборона виїзду: у ДПС розповіли про наслідки податкових боргів у 2026
Чи допоможе закриття ФОП позбутися боргу
Якщо ви більше не плануєте вести підприємницьку діяльність, тримати ФОП відкритим — означає ризикувати новими нарахуваннями. Закрити ФОП можна дистанційно через портал «Дія», не повертаючись в Україну: достатньо подати заяву онлайн і підписати її електронним підписом.
Але закриття не анулює вже накопиченого боргу. «Закриття не обнуляє борг», — наголошує Вадим Оксентюк. Податкові борги, недоїмка з ЄСВ, штрафи й пеня залишаються, і людина й далі за них відповідає.
Крім того, після закриття ФОП потрібно подати останню податкову звітність і остаточно розрахуватися з бюджетом.
Чи залишаєтеся ви податковим резидентом України
Ще одна поширена помилка, на яку звертає увагу юрист, — віра в те, що 183 дні за кордоном автоматично звільняють від податкових зобов’язань в Україні.
Насправді Податковий кодекс визначає податкове резидентство за кількома критеріями: місцем постійного проживання, центром життєвих інтересів і тривалістю перебування в країні. А реєстрація людини як ФОП в Україні теж є підставою для визначення її податкового резидентства.
Якщо людина має ознаки резидентства одразу двох країн, діють правила угоди про уникнення подвійного оподаткування. І якщо ви залишаєтеся податковим резидентом України, можуть виникати обов’язки декларувати іноземні доходи. Як це зробити, ми пояснювали в матеріалі «Податок з іноземних доходів».
Чек-лист для ФОП, які виїхали за кордон
- ✅ Зайдіть в Електронний кабінет платника податків і перевірте стан розрахунків із бюджетом.
- ✅ Перевірте свою групу й ставки: скільки нараховується щомісяця.
- ✅ З’ясуйте, чи маєте право на звільнення від ЄСВ — наприклад, якщо за вас платить роботодавець.
- ✅ Якщо ФОП більше не потрібен, закрийте його через «Дію», але пам’ятайте, що наявний борг доведеться сплатити.
- ✅ Оцініть своє податкове резидентство, особливо якщо отримуєте доходи за кордоном.
- ✅ Не забувайте про інші зобов’язання в Україні: наприклад, пенсіонерам за кордоном до 31 грудня треба пройти ідентифікацію в ПФУ.
Матеріал має інформаційний характер. У складних ситуаціях варто звернутися до податкового консультанта чи юриста.