«Купили стартап и стали топовым игроком в категории»: как и зачем украинские IT-компании поглощают других

Многие знают Digital Future как венчурного инвестора. Но кроме венчурных инвестиций компания занимается приобретением бизнесов и отдельных активов для материнского IT-холдинга.
На счету нашей маленькой команды десять сделок стоимостью от десятков тысяч до нескольких миллионов. Все это цифровые активы, за исключением покупки небольшой аутсорсинговой компании.
Куда мы вкладываем деньги
Две трети общей суммы мы инвестировали в покупку небольших конкурентов с хорошими позициями в отдельных нишах или географиях, остальное – в диверсификацию. За единичными исключениями, чем ближе и понятнее был приобретаемый бизнес, тем быстрее окупалась инвестиция.
Интуитивно, мне все время казалось, что мы занимались чем-то очень экзотическим для отрасли, где M&A (от англ. mergers and acquisitions, слияние и поглощение – класс экономических процессов укрупнения бизнеса и капитала. – Прим. ред.) ассоциируется скорее с продажей своего стартапа, чем с покупкой чужого бизнеса.
Но действительно ли это такая редкость? Давайте разбираться, делают ли приобретения другие IT-компании и если да, то какие и для чего.
Поиск информации о сделках
Годовые отчеты KPMG или mergermarket показали, что за 2020 год в Украине состоялось около 50–60 M&A‑сделок на общую сумму $200–900 млн. К сожалению, эти данные не полны, агрегированы, деталей не хватает.
А Google, как выяснилось, вообще не понимает, что от него хотят, и предлагает результаты с точностью до наоборот:
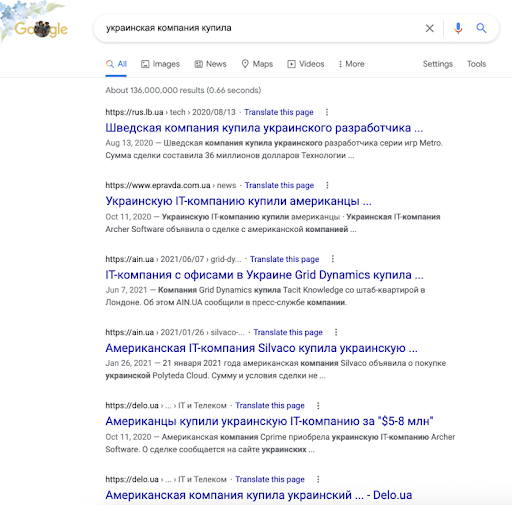
Пришлось искать точечно, по именам компаний. Только так удалось обнаружить четыре сделки GitLab – абсолютного лидера по количеству приобретений среди технологических компаний с украинскими корнями и три сделки SoftServe – лидера в категории «покупка аутсорсинговых компаний».
Самыми полными источниками оказались отчеты Aventures Dealbook, Ukraine Digital News и профильный раздел на ain.ua.
В итоге за десять лет набралось 40 приобретений компаниями с украинскими корнями. Из них половина – покупки иностранных активов. Не густо, конечно. Но цифра, вероятно, занижена из-за непубличных сделок.
Например, мы в Digital Future не афишировали восемь сделок из десяти. Если вы хотите добавить свою сделку в эту таблицу или нашли неточность – свяжитесь со мной, и я обновлю данные.
Приобретения IT компаниями с украинскими корнями, 2012–2021


Самой популярной категорией оказалась Software (то есть продукт, где программное обеспечение является активом) – 12 сделок. За ним идет Software development (аутсорсинг-разработка) – 9 сделок.
Половина всех сделок – покупки бизнесов и активов у украинских собственников. Следующая за Украиной страна продавца – США.
Примечательно, что нет ни одной покупки софта у украинцев. В то время как две трети сервисных бизнесов были куплены у украинских владельцев.
Очередное свидетельство того, что наша отрасль IT все еще сервисная, не продуктовая.
Украинские стартапы покупают других
Стартапы не только продаются, но и покупают сами: по одной сделке в активе SendPulse, PetCube, People.ai. GitLab отличился покупкой конкурента еще на этапе акселерации в YCombinator (американский венчурный фонд, работает в формате бизнес-инкубатора для небольших компаний в сфере информационных технологий. – Прим. ред.).
Все приобретения касаются программного обеспечения у иностранных владельцев.
Единственные игроки из числа фондов Private Equity (фондов прямых инвестиций) – Horizon Capital и Dragon Capital. Здесь стоит отметить, что Horizon Capital делает в том числе и миноритарные вложения – например, инвестиция в MakeUp в 2020‑м. Но такие сделки я не учитывал. Dragon Capital, напротив, предпочитает мажоритарную долю.
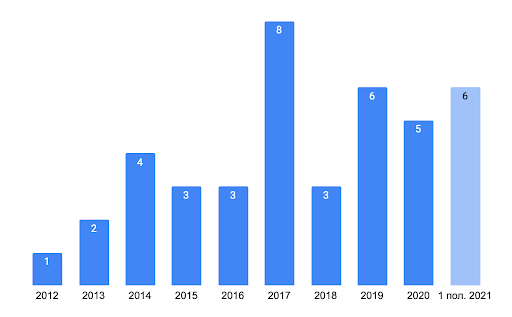
Рекордный год – 2017‑й. Возможно, из-за сделок, отложенных за «постмайданные» 2015–2016‑й. Заметен восходящий тренд. Но, учитывая результат текущего полугодия, в этом году мы можем показать наибольшее количество приобретений украинцами за последние десять лет.
Думаю, еще в этом году мы можем увидеть новые приобретения профинансированными компаниями, у которых уже есть опыт M&A: airSlate (привлек $130 млн в этом году), People.ai, iDeals. Более осторожно в отношении покупок ведут себя Grammarly, Rozetka-EVO. Но это вопрос времени.
Зачем им это
Очевидный вопрос, на который есть не менее очевидный ответ – скорость. Обычно приобретением пытаются увеличить скорость роста бизнеса. Но также причиной для сделки может стать необходимость быстрого решения проблем – повысить операционную эффективность, снизить риски.
Разумеется, скорость дает не сам факт сделки, а то, к чему эта сделка приводит. Предлагаю взглянуть на отдельные приобретения, которые мне показались либо характерными, либо напротив, необычными.
Приобретение SignNow
Сделку я нашел чисто случайно. Год назад мы подбирали инструмент для электронного подписания документов и среди вариантов был SignNow, который в итоге оказался самым подходящим исходя из цены и возможностей.
Начали тестировать, и мне понадобилось обратиться в поддержку, где меня встретили Саши и Наташи. В таких случаях я сразу иду в Google и выясняю, не украинский ли продукт. Бум! Wikipedia говорит, что в 2017‑м SignNow был продан украинской pdfFiller.
Зачем это было нужно pdfFiller? Ответ на поверхности – функционал электронного подписания был недостающим элементом в линейке существующих продуктов.
Покупка SignNow позволила pdfFiller превратиться из редактора PDF-файлов в топового игрока в крупной категории, заявив о себе как о достойной альтернативе уже известным нам DocuSign, HelloSign, PandaDoc, Adobe Sign.
Более того, после интеграции с другими продуктами и ребрендинга в airSlate, компания вошла в одну из самых горячих и денежных категорий, Robotic Process Automation, а это уже территория декакорна (компания с оценкой в $10 млрд и выше (до $50 млрд). — Прим. ред.) UiPath и единорога Automation Anywhere.
Деньги на приобретение у pdfFiller были благодаря привлечению в том же году $40 млн от General Catalyst. С тех пор бизнес pdfFiller вырос в пять раз и в этом году привлек еще $50 млн от Morgan Stanley и Silicon Valley Bank.
GitLab: покупка Gitorious и Gemnasium
GitLab сделал больше сделок, чем любая другая компания в списке. Но на две из них хотелось бы обратить особое внимание.
Первая – приобретение Gitorious в 2015 году. Многие из вас знают GitHub как лидера в категории git management software. Но вторым игроком, хоть и с большим отрывом, был как раз Gitorious.
На тот момент им владела польская консалтинговая компания и бизнес был, скажем прямо, «не фонтан». Проблемы с активностью пользователей, монетизацией. На Gitorious было более 800 тыс. зарегистрированных пользователей, в том числе крупные корпоративные аккаунты.
Поляки собирались закрыть компанию. Как об этом узнали основатели GitLab – история умалчивает. Но в их руках оказался фактически игрок №2 в профильной категории. В это время в GitLab работало десять человек и команда готовилась к выпуску из YCombinator. Феноменально.
Вторая интересная сделка – покупка Gemnasium, инструмента для мониторинга зависимостей и уязвимостей во внешних библиотеках.
В октябре 2017 GitHub анонсирует dependency graph – функционал, позволяющий платформе мониторить зависимости в коде пользователей и потенциально уведомлять пользователей о небезопасных библиотеках.
В январе GitHub объявляет о покупке Appcanary, YC-стартапа, решающего ту же проблему, получая кроме кода еще и команду с ее экспертизой. И в этом же месяце GitLab приобретает Gemnasium, который круче, чем Appcanary. По мнению самого Gemnasium.
Softserve: приобретение трех зарубежных компаний
Среди четырех аутсорсинговых покупателей Softserve был единственным, кто приобретал активы за пределами своей «родной» географии. Нидерланды и Германия в 2014‑м, Польша в 2017‑м.
Выход на рынки других стран через приобретения – достаточно распространенное явление в мире M&A.
Но если покупка Rozetka-EVO бразильской ветки Shafa и покупка Genesis OLX Africa – это о бренде и получении опыта работы с местной аудиторией. То сервисному бизнесу покупка локальных компаний может помочь в построении платежной и юридической инфраструктуры на целевом рынке.
При работе с корпорациями это очень важно, ведь вряд ли условный Deutsche Bank будет в восторге от необходимости платить за разработку в Америку – особенно при наличии альтернативных подрядчиков внутри страны. У Infosys, Accenture, EPAM есть офисы в Германии.
Резюме
- Украинские айтишники действительно не только продаются, но и покупают сами. Покупают бизнесы не только у соотечественников, но и у иностранцев.
- Сервисные бизнесы склонны приобретать у своих, а продукты – у иностранцев.
- Количество сделок небольшое, но на масштабе десяти лет заметен рост. Этот год может стать рекордным.
- Компании с мультинациональным составом основателей и компании, изначально созданные за рубежом, выглядят более склонными к приобретениям.
- Насколько успешными были сделки, окупились ли они – неизвестно. Но есть очень яркие кейсы, которые было бы интересно разобрать в деталях.
Этот материал – не редакционный
 Это – личное мнение его автора. Редакция может не разделять это мнение.