Повітряні тривоги змінюють банкінг: українці на 15–20% активніше користуються застосунками
Тривалі повітряні тривоги змушують українців переносити дедалі більше фінансових справ зі звичайних відділень у смартфон. У серпні, на тлі масованих ракетних і дронових атак, активність користувачів мобільного банкінгу могла зрости приблизно на 15–20%. Про це розповів Сергій Мамедов, віцепрезидент Асоціації українських банків та голова правління ГЛОБУС БАНКУ, у подкасті Finance.ua.
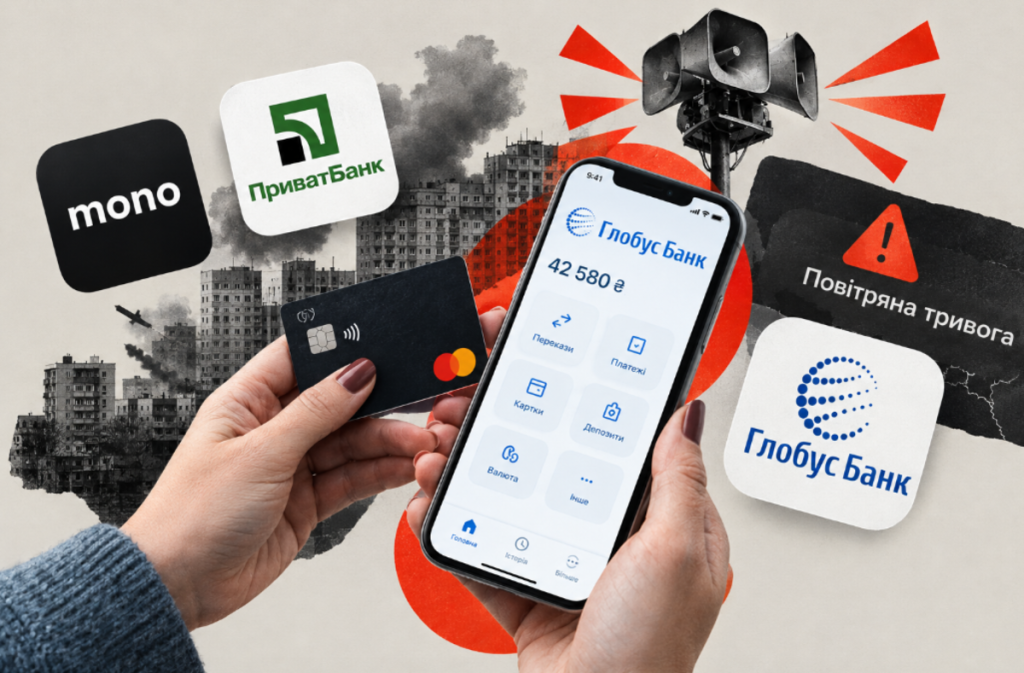 Повітряні тривоги змінюють банкінг: українці на 15–20% активніше користуються застосунками. Зображення згенероване за допомогою ШІ
Головне
- Активність у мобільному банкінгу в серпні могла зрости на 15–20% на тлі масованих атак і тривалих повітряних тривог.
- Банківський застосунок поступово перетворюється на «цифрове відділення»: через нього можна платити, переказувати кошти, керувати картками, відкривати депозити та обмінювати валюту.
- Фізичні відділення нікуди не зникають: вони потрібні для складніших кредитних продуктів, консультацій та операцій, де необхідна особиста комунікація.
- До можливих зимових блекаутів банківська система готується через мережу POWER BANKING, яка об’єднує близько 2,4 тис. відділень.
Відділення закривається під час тривоги — клієнт іде у смартфон
Для українського банкінгу повітряна тривога стала ще одним фактором, який прискорює цифровізацію.
Коли у відділенні лунає сигнал тривоги, обслуговування припиняється, а працівники та клієнти мають перейти в укриття. Це означає, що навіть звичайний похід до банку може раптово перерватися на невизначений час.
За словами Сергія Мамедова, люди швидко адаптуються до такого досвіду.
«Людина, яка двічі або тричі приїхала до відділення й потрапила на тривалу тривогу, наступного разу цілком природно спочатку перевірить, чи можна розв’язати своє питання дистанційно».
Саме тому мобільний застосунок поступово стає для клієнта фактично повноцінним цифровим відділенням банку.
Це не лише українська теорія: наприклад, у вересні 2026 року Finance.ua повідомляв, що ПриватБанк під час повітряної тривоги тимчасово припиняє обслуговування у відділеннях.
Що українці вже можуть робити через банківський застосунок
Смартфон дедалі частіше закриває ті фінансові потреби, заради яких раніше доводилося їхати до банку.
Залежно від конкретної установи через мобільний банкінг можна:
- оплачувати рахунки;
- робити перекази;
- поповнювати рахунки;
- перевіряти баланс і рух коштів;
- встановлювати та змінювати ліміти карток;
- відкривати депозити;
- обмінювати валюту;
- користуватися окремими кредитними продуктами.
Тому для простих щоденних операцій логіка змінюється: спочатку перевірити застосунок, а вже потім вирішувати, чи потрібно їхати у відділення.
І це особливо актуально під час тривог, коли сама поїздка до банку може виявитися зайвою.
Читайте також: Долар до 46,5 грн, депозити до 14,5%: Сергій Мамедов надав прогноз для банківського сектору на друге півріччя 2026 року
Чому відділення все одно нікуди не зникнуть
Втім, повна відмова від фізичних банківських відділень поки що не виглядає реалістично.
Є операції, де одного смартфона недостатньо. Йдеться, зокрема, про складніші кредитні продукти для бізнесу, автокредитування, іпотеку та партнерські програми. Тут можуть знадобитися документи, додаткова перевірка, консультація або особиста розмова з менеджером.
Тому банки фактично будують гібридну модель: усе стандартне й швидке — у смартфоні, складніше та персоналізоване — через фізичну мережу.
«Перед банками фактично стоїть подвійне завдання: максимально переводити стандартні операції у смартфон і водночас зберігати сильну фізичну мережу для тих продуктів та клієнтських потреб, які поки неможливо повністю перевести в цифру», — пояснив Мамедов.
Банкінг без світла: що таке POWER BANKING
Повітряні тривоги — не єдиний виклик для банківської системи. Перед зимою залишається питання можливих тривалих відключень електроенергії.
Для цього в Україні працює мережа POWER BANKING — відділення банків, які мають резервну інфраструктуру та можуть продовжувати надавати базові послуги навіть під час блекаутів.
За даними, наведеними у пресрелізі, зараз мережа налічує близько 2,4 тис. відділень, приблизно 75% із них припадає на системно важливі банки. НБУ раніше також повідомляв про понад 2400 відділень POWER BANKING.
Такі відділення оснащують альтернативними джерелами живлення, резервними каналами зв’язку та запасом готівки. Для них також передбачені посилена інкасація та додаткова організаційна готовність персоналу.
Цікаве по темі: Продовження 50% податку на прибуток: банки назвали наслідки для економіки
Серед доступних послуг — отримання готівки, платежі й перекази, обмін валюти та консультації. А в мережі працює «банкоматний національний роумінг», завдяки якому клієнти можуть користуватися банкоматами інших банків-учасників. Таку модель POWER BANKING запровадив ще на старті роботи мережі.
Знайти актуальне відділення POWER BANKING можна, зокрема, через окремий розділ у застосунку Дія.
Банкіри готуються до зими не лише генераторами
Перед зимовим сезоном банки мають перевіряти не тільки генератори.
Йдеться також про резервні канали зв’язку, банкомати, інкасацію, внутрішні інформаційні системи та кіберзахист. Адже навіть працююче відділення мало допоможе клієнту, якщо через масштабний збій не працюватимуть зв’язок або банківські системи.
Водночас цифровізація створює іншу проблему — кібербезпеку самих клієнтів.
Чим більше операцій люди виконують зі смартфона, тим важливіше не втрачати пильність. Застосунок банку варто встановлювати лише з офіційного магазину або через сайт самого банку. Не слід переходити за посиланнями з повідомлень про нібито «термінове оновлення банкінгу» та передавати комусь PIN, CVV, пароль або одноразовий код підтвердження.
Також банкіри радять не проводити чутливі операції через незахищені відкриті Wi-Fi-мережі, вчасно оновлювати операційну систему та банківський застосунок і захищати смартфон складним паролем або біометрією.
Це особливо важливо на тлі того, що тривалі атаки, стрес і дефіцит часу можуть створювати додаткові можливості для шахраїв, які грають саме на поспіху людини.
«Спочатку безпека, потім банківська операція»
У підсумку війна змінює не тільки інфраструктуру банків, а й звичайну поведінку їхніх клієнтів.
Якщо раніше людина могла планувати похід у відділення як звичайну побутову справу, то тепер потрібно враховувати повітряні тривоги, перебої зі світлом і зв’язком. Частину цих проблем банки намагаються закрити технологіями.
Але є правило, яке технології не скасовують.
Під час повітряної тривоги не варто намагатися будь-що завершити операцію або їхати до відділення. Як наголошує Сергій Мамедов, спочатку безпека, а вже потім банківська операція.
Якщо питання можна вирішити через смартфон — його можна перенести в застосунок. Якщо ж потрібне фізичне відділення, банківська система поступово вибудовує резервну мережу, яка має залишатися доступною навіть тоді, коли звичайна інфраструктура працює з перебоями.
Для українського банкінгу це вже не тимчасова реакція на війну, а фактично нова модель роботи: відділення + смартфон + резервна інфраструктура.
Варто прочитати: Як навчитися заощаджувати гроші, якщо щомісяця маєте різний дохід – поради