Щоб забезпечити стійкий грошовий потік за різних ринкових сценаріїв, краще інвестувати в гібридні енергопарки — Codex Energy
Компанія Codex Energy розробляє та реалізує проєкти гібридних енергопарків в Україні, що поєднують сонячну генерацію (СЕС) та установки зберігання енергії (УЗЕ). Сo-founder та керівник девелоперського напрямку компанії Codex Energy Олександр Ганчев у першій частині інтерв’ю розповів про розмір ринку енергетичних проєктів в Україні та його потенціал. На якій стадії знаходиться ринок спільних інвестицій в енергетичні проєкти, куди він буде розвиватись і як звичайні українці зможуть інвестувати у такі об’єкти, повідомив експерт у другій частині інтерв’ю для МС Today.
Які ринкові тренди в енергетиці зараз найбільш привабливі для приватного капіталу?
Українська електроенергетика перебуває на етапі глибокої структурної трансформації, яка створює нові можливості для залучення приватного капіталу. У найближчі роки ринок визначатимуть сім основних інвестиційних трендів.
Перший — розвиток сонячної та вітрової генерації, яка поступово переходить від моделей державної підтримки до конкурентного продажу електроенергії на ринку. Другий — масштабне впровадження установок зберігання енергії (УЗЕ), які забезпечують гнучкість енергосистеми та дозволяють використовувати погодинні коливання цін. Третій — формування ринку гібридних енергопарків, що поєднують виробництво, накопичення та керований продаж електроенергії. Четвертий — розвиток маневрової генерації та когенерації, насамперед газопоршневих і газотурбінних установок, здатних забезпечувати керовану генерацію та резервування потужностей. П’ятий — поширення власної генерації промислових підприємств, які інвестують в енергетичну незалежність і зниження витрат на електропостачання. Шостий — становлення ринку агрегації, трейдингу та професійного управління енергетичними активами, де основна додана вартість створюється завдяки оптимізації режимів роботи та продажу електроенергії. Сьомий — розвиток інвестиційних фондів і консолідація енергетичних активів, що відкриває можливості для залучення широкого кола приватних та інституційних інвесторів.
Ви навели багато напрямків розвитку, який із них найбільш цікавий для вкладення коштів звичайних громадян?
Серед зазначених напрямів особливе значення для формування нового приватного енергетичного ринку мають чотири взаємопов’язані тренди: розвиток сонячної та вітрової генерації, масштабування накопичувачів енергії, створення гібридних енергопарків та становлення професійних операторів управління енергетичними активами. Саме їх поєднання може визначати основну логіку інвестиційного розвитку галузі до 2030 року.
На мою думку, саме сонячна та вітрова енергетика залишатимуться одними з основних напрямів приватних інвестицій в електроенергетику України. Важливою перевагою цих технологій є відсутність паливної складової у витратах на генерацію, що забезпечує відносну передбачуваність операційних витрат протягом тривалого періоду.
Водночас економічна модель приватної відновлюваної генерації поступово змінюється. Якщо раніше основним фактором інвестиційної привабливості була можливість гарантованого продажу електроенергії за встановленим тарифом, то нові проєкти дедалі більше орієнтуються на ринкові механізми ціноутворення, прямі договори з промисловими споживачами та активне управління продажами. Відповідно, фінансовий результат електростанції залежатиме не лише від обсягів виробництва, а й від погодинного профілю генерації та ринкової вартості електроенергії в конкретні години.
Вітрова генерація має інший профіль виробництва, який частково доповнює сонячну енергетику. Її здатність виробляти електроенергію в нічні години та в періоди низької інсоляції може створювати додаткові переваги в умовах зростання частки СЕС. Проте вітрові проєкти потребують більших початкових інвестицій, тривалішого періоду підготовки та ретельного оцінювання вітрового потенціалу, мережевих обмежень і ризиків реалізації.
При розвитку цих двох напрямів та інших видів енергетичних проектів, чи можуть вони конкурувати між собою?
Так, у 2027–2030 роках можна очікувати посилення конкуренції між виробниками відновлюваної електроенергії. Перевагу отримуватимуть проєкти з низькою собівартістю генерації, якісним приєднанням до електромереж, вигідними умовами реалізації електроенергії та можливістю адаптації до змін ринкової кон’юнктури. Відповідно, інвестиційна оцінка нових СЕС і ВЕС повинна дедалі більше враховувати не лише прогнозоване виробництво, а й майбутню погодинну структуру цін та можливості управління комерційними ризиками.
Тобто замало створити генерацію енергії, треба ще її зберегти за допомогою установок зберігання енергії. Яка робота ведеться у цьому напрямку?
Авжеж, саме установки зберігання енергії (УЗЕ) формують один із найбільш динамічних сегментів приватного енергетичного ринку. Їхнє поширення пов’язане з потребою енергосистеми у швидкому балансуванні, зростанням частки відновлюваної генерації та значними коливаннями погодинних цін на електроенергію. На відміну від традиційних генеруючих об’єктів, накопичувачі не створюють первинної електроенергії, а забезпечують її перенесення між різними часовими періодами, формуючи економічну цінність завдяки гнучкості.
Основною комерційною моделлю для значної частини приватних УЗЕ є ціновий арбітраж — купівля електроенергії в години низьких цін із подальшим продажем у години високих цін. Додаткові джерела доходу можуть формуватися завдяки участі в балансуючому ринку, наданню допоміжних послуг та оптимізації роботи інших енергетичних активів. Поєднання кількох джерел доходу потенційно підвищує економічну стійкість накопичувачів, хоча можливість їх одночасного використання залежить від технічних характеристик обладнання, правил ринку та договірних зобов’язань.
Чи залежіть прибутковість таких установок від рівня конкуренції?
На початкових етапах розвитку ринку обмежена кількість накопичувачів може отримувати значні доходи завдяки високій волатильності цін. Проте масове введення УЗЕ поступово змінює ринкову ситуацію. Одночасне заряджання накопичувачів у години низьких цін збільшує попит на електроенергію, а їхнє розряджання в години високих цін збільшує пропозицію. У результаті відбувається вирівнювання погодинних цін і скорочення арбітражних можливостей.
Це означає, що УЗЕ можуть частково зменшувати власну прибутковість у міру масштабування ринку. Тому поточні фінансові результати окремих проєктів не можуть автоматично використовуватися як основа для довгострокових прогнозів. Інвестори повинні враховувати майбутні обсяги введення накопичувачів, зміну структури генерації, розвиток міждержавної торгівлі електроенергією та можливе скорочення цінових спредів.
Водночас технологічний розвиток батарейних систем, зниження капітальних витрат і вдосконалення алгоритмів управління можуть частково компенсувати зменшення ринкових доходів. Дедалі більшого значення набуватимуть ефективність циклів заряджання та розряджання, правильний вибір співвідношення потужності й енергоємності, контроль деградації батарей та можливість оперативного переходу між різними ринковими сегментами.
У перспективі до 2030 року ринок УЗЕ може пройти шлях від сегмента з високими доходами, зумовленими дефіцитом гнучких потужностей, до більш зрілого конкурентного ринку, на якому прибутковість визначатиметься якістю обладнання, вартістю капіталу та професійністю управління. Основним інвестиційним питанням стане визначення такого обсягу встановлених накопичувачів, за якого ринок ще здатний забезпечувати прийнятну дохідність нових проєктів.
Зараз багато говорять про формування ринку гібридних енергопарків. На ваш погляд, наскільки перспективний цей напрямок?
Без сумніві можу сказати – дуже перспективний. Адже гібридні енергопарки поєднують відновлювану генерацію та установки зберігання енергії. Саме така модель дозволяє перейти від традиційного виробництва електроенергії за погодним графіком до більш гнучкого управління її виробництвом, накопиченням і продажем.
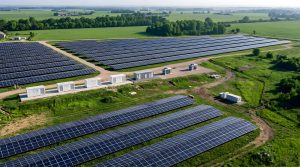
Економічна логіка гібридного енергопарку полягає у поєднанні двох різних джерел вартості. Сонячна або вітрова електростанція забезпечує виробництво електроенергії з відносно низькими змінними витратами, тоді як УЗЕ дозволяє змінювати час її реалізації та використовувати ринкові коливання цін. Завдяки цьому інвестор отримує можливість формувати більш гнучку комерційну стратегію порівняно з традиційною електростанцією без накопичувача.
Важливою перевагою гібридних проєктів може бути ефективніше використання мережевої інфраструктури. За відповідної технічної конфігурації та умов приєднання генерація й накопичення можуть використовувати спільні елементи електротехнічної інфраструктури, зменшуючи питомі витрати на створення енергетичного комплексу. Крім того, накопичувач може обмежувати втрати доходу від вимушеного зниження генерації або низьких ринкових цін у години максимального виробництва.
Хоча, скажу чесно, гібридна модель не гарантує автоматичного підвищення прибутковості. Її економічна ефективність залежить від правильного співвідношення встановленої потужності генерації та енергоємності накопичувача, конфігурації електричних з’єднань, доступної потужності приєднання та правил комерційного обліку.
Разом з тим, з інвестиційної точки зору гібридні енергопарки можуть поступово сформувати окремий клас енергетичних активів, привабливість яких визначатиметься не лише обсягом встановлених потужностей, а й здатністю забезпечувати стійкий грошовий потік за різних ринкових сценаріїв. Водночас для підтвердження цієї гіпотези необхідне порівняльне фінансове моделювання гібридних та незалежних активів, зокрема з урахуванням можливого скорочення спредів, зміни цін на електроенергію та зростання конкуренції.
Становлення ринку агрегації потребує професійного управління енергетичними активами. Як створити взаємовигідне та ефективне об’єднання цих напрямків?
Так, розвиток приватної генерації та накопичувачів енергії створює передумови для формування нового сегмента електроенергетичного бізнесу — професійного управління розподіленими енергетичними активами. Зі збільшенням кількості незалежних електростанцій і УЗЕ зростає потреба в компаніях, здатних об’єднувати їх у керовані портфелі, оптимізувати режими роботи та забезпечувати ефективну участь у різних сегментах ринку електроенергії.
Основою цього напряму є агрегація, трейдинг, прогнозування виробництва та споживання, управління небалансами й автоматизована диспетчеризація. Використання цифрових платформ дозволяє координувати роботу значної кількості територіально розподілених активів, формуючи єдину комерційну стратегію. У перспективі такі системи можуть функціонувати за принципом віртуальних електростанцій, об’єднуючи генерацію, накопичення та кероване споживання.
 Особливістю цього бізнесу є можливість масштабування без необхідності пропорційного збільшення інвестицій у фізичні генеруючі потужності. На відміну від власника електростанції, який отримує дохід переважно від експлуатації конкретного активу, професійний оператор може управляти десятками або сотнями об’єктів, отримуючи винагороду за надання послуг, управління портфелем або досягнення визначених фінансових результатів.
Разом із тим цей сегмент має специфічні ризики. До них належать помилки прогнозування, фінансові втрати від торгових операцій, технологічні збої, кібербезпека, регуляторні вимоги та залежність від доступу до відповідних ринкових механізмів. Крім того, зі зростанням конкуренції між операторами може скорочуватися вартість послуг управління, що вимагатиме збільшення масштабів діяльності та підвищення операційної ефективності.
Взагалі, як ви оцінюєте перспективи розвитку та конкурентоспроможність приватних енергетичних компаній у найближчі кілька років?
У перспективі до 2030 року професійна агрегація та управління енергетичними активами можуть стати одним із важливих напрямів формування доданої вартості в приватній електроенергетиці. При цьому економічна цінність поступово зміщуватиметься від самого факту володіння генеруючими потужностями до здатності максимально ефективно використовувати їхні технічні можливості та ринкові інструменти.
Аналіз основних інвестиційних трендів свідчить про можливість поступової зміни структури приватного енергетичного бізнесу в Україні. Якщо на попередніх етапах головним завданням інвесторів було створення нових генеруючих потужностей, то в найближчі роки дедалі більшого значення набуватимуть гнучкість, керованість та ефективність використання енергетичних активів.
Сонячна та вітрова генерація залишатимуться основою розвитку приватних виробничих потужностей, проте їхня економіка дедалі сильніше залежатиме від погодинних цін і конкурентного середовища. Установки зберігання енергії забезпечуватимуть необхідну гнучкість, водночас поступово переходячи від високодохідного ринку з обмеженою конкуренцією до більш зрілого сегмента. Гібридні енергопарки можуть стати важливим форматом інтеграції генерації та накопичення, а професійні агрегатори й оператори — забезпечувати ефективне управління дедалі складнішими енергетичними портфелями.
Таким чином, одним із головних довгострокових трендів можна вважати поступовий перехід від інвестицій виключно у встановлену потужність до інвестицій у керовані енергетичні системи та професійне управління ними. Саме здатність поєднувати генерацію, накопичення, торгівлю та управління ризиками може стати визначальним фактором конкурентоспроможності приватних енергетичних компаній України у 2027–2030 роках.