Інвестиції в Defense Tech, AI та secondaries: стратегія Вікторії Тігіпко
Світовий венчурний ринок остаточно відійшов від епохи «паперових» оцінок: інвестори більше не вірять у віртуальні мультиплікатори та вимагають реального повернення капіталу живими грошима.
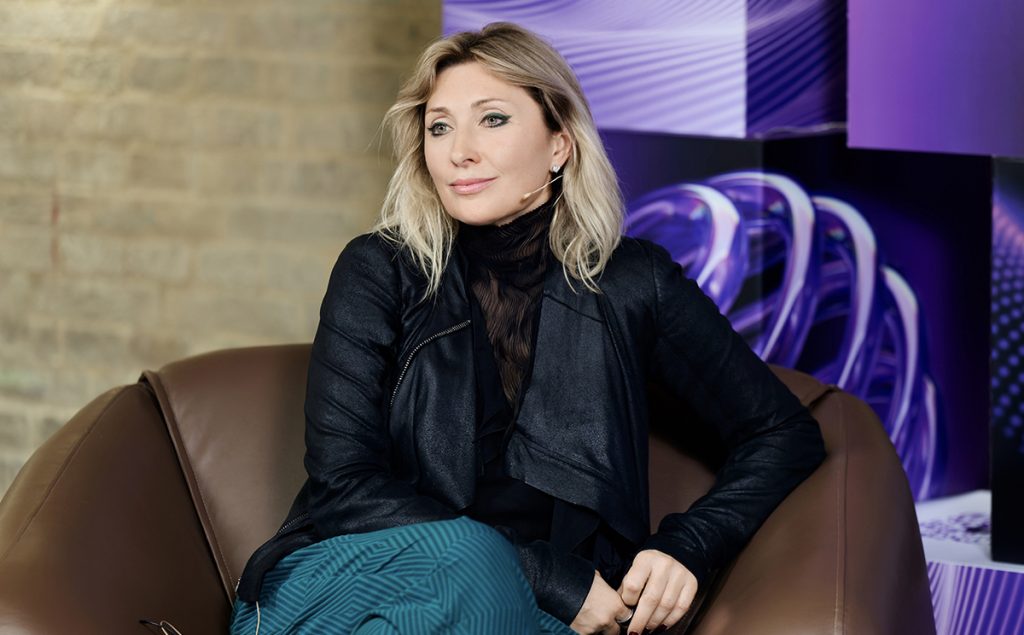 Інвестиції в Defense Tech, AI та secondaries: стратегія Вікторії Тігіпко. Фото: vctr.media
Своїми правилами відбору активів, поглядом на перегрітий фондовий ринок та архітектурою угод із низьким порогом входу керуюча партнерка венчурного фонду TA Ventures та засновниця мережі приватних інвесторів ICLUB Вікторія Тігіпко поділилася в інтерв’ю на YouTube-каналі «Закрив раунд».
Її підхід базується на жорсткому балансі між ранніми технологічними «андердогами» та глобальними гравцями на кшталт SpaceX чи Anthropic, куди приватні інвестори тепер можуть заходити через вторинний ринок із чеком від $4 000.
Defense Tech: «дор-опенери» та чеки до $5 млн
Після шести років роботи в наглядовій раді Українського фонду стартапів та кластері Brave1, звідки вона вийшла після переходу Михайла Федорова на посаду міністра оборони, Тігіпко продовжує інвестувати в оборонні технології самостійно, не входячи до команди нового фонду Федорова (куди, зокрема, інвестував CEO Palantir Алекс Карп). Сьогодні в роботі її команди перебувають п’ять нових угод в українському секторі Defense Tech, а одну інвестицію підтвердили напередодні запису розмови. Інвесторка свідомо зберігає гнучкість, щоб паралельно вкладати кошти в інфраструктурні проєкти (зокрема у Малайзії та Омані), нову енергетику (мініреактори, геотермальну енергію, системи накопичення), регтех та споживчі бренди.
Головний виклик оборонного ринку — висока залежність від державних закупівель і політичних рішень. Щоб мінімізувати ризик того, що контракт дістанеться конкуренту, Вікторія Тігіпко використовує дві тактики:
- Спільні інвестиції з фондами-«дор-опенерами» (door-openers). Це локальні гравці у США, Великій Британії, Німеччині, Фінляндії, Норвегії чи Данії, які мають прямі зв’язки з урядами та оборонними відомствами своїх країн і фактично гарантують стартапу доступ до держзамовлень.
- Вхід через Resilience Tech та інфраструктуру. Інвестиції в іноземні компанії подвійного призначення (dual-use) та логістичні технології допомагають українським розробникам інтегруватися в західні системи державних закупівель.
Середній чек фонду в такі проєкти становить від $500 тис. до $5 млн (із базовим чеком $1 млн+) на стадіях від Seed до Series A (рідше — Pre-Seed), із циклом інвестування $35–50 млн кожні два роки у понад 35 компаній. Проте український Defense Tech зіткнувся з парадоксом зростання: оцінки компаній на кшталт Force або Fire Point стрімко злетіли, і входити в наступні раунди навіть за правом пропорційної участі (pro-rata) фондам із чеком у $1 млн стає складно. Для масштабування сектору Україні критично бракує внутрішнього гривневого кредитування під варанти та залучення великих інституційних фондів із США, Європи, Азії (де оборонний бюджет Південної Кореї сягає $45 млрд) та Близького Сходу.
Читайте також: 5 покупок, які підприємцю варто закрити на Black Friday 2026
Оцінки оборонних і AI-гігантів: де ховається бульбашка
Попри паралелі з бульбашкою 2020–2021 років, коли компанії залучали капітал за мультиплікаторами 100x–200x до виторгу (revenue) без реальної економіки, ситуація в Defense Tech має іншу природу. Оцінка активу напряму залежить від його бізнес-моделі та темпів зростання:
- Софтверні компанії (Software). Оцінюються значно дорожче. Німецький оборонний стартап Helsing при оцінці у $15 млрд має мультиплікатор близько 80x, що ринок сприймає як норму для софтверного продукту. Американський Anduril оцінюється у $60 млрд із мультиплікатором 20x.
- Інтегратори та виробники «заліза». Компанії на кшталт українських Force чи Fire Point, які мають доведену ефективність на полі бою та генерують мільярдні обороти, оцінюються як інтегратори — із мультиплікатором близько 10x до виторгу. Водночас суттєвого «українського дисконту» для таких лідерів інвесторка не фіксує.
У сегменті штучного інтелекту інтерес венчурного капіталу зміщується від базових великих мовних моделей (LLM) — де ринок консолідується навколо гігантів на кшталт Anthropic (оцінка якого наближається до $2 трлн), тоді як новин про Mistral чи Perplexity стає менше, а державні структури США та Європи уникатимуть open-source рішень із міркувань безпеки — до вузькоспеціалізованих AI-агентів у фінтеху, страхуванні та цифровій медицині. Наступний великий тренд — фізична інфраструктура для робототехніки. Серед останніх угод Тігіпко — інвестиція в американського виробника супермагнітів для роботів, де співінвестором виступив засновник Anduril Палмер Лакі, а серед співзасновників є українець.
Натомість ідею будівництва в Україні заводу мікрочіпів за 2–5 років інвесторка вважає нереалістичною: навіть за наявності $200–500 млн капіталу підготовка інженерних кадрів такого рівня потребує десятиліть, як це було у Тайвані. Реальною конкурентною перевагою України в технологічному ланцюжку є видобуток і переробка критичних мінералів та рідкісноземельних металів.
Портфельна стратегія: «андердоги» та secondaries від $4 000
Оскільки технологічні гіганти сьогодні виходять на IPO при оцінках у $100 млрд або навіть $2 трлн, основне зростання капіталізації відбувається на приватному ринку (private markets). За статистикою, понад 75% світових family offices інвестують у приватний капітал, а 87% — у стадію зростання (private growth), де ризик втрати компанії знижується з 40–70% (характерних для стадії Seed) до 1–2%. При цьому інституційні інвестори розподіляють приватний портфель так: 25% вкладають у ранні стадії (Seed, Series A), а понад 75% — у компанії стадії зростання (Series B+).
Головним інструментом ліквідності тут став вторинний ринок (secondaries) — викуп часток у ранніх інвесторів або співробітників компаній до виходу на біржу. Вікторія Тігіпко поєднує в портфелі дві категорії активів:
- Ранні «андердоги». Компанії з реальним продуктом та адекватними оцінками на вході ($10–20 млн), які здатні принести 10x–50x (у попередньому інвестиційному циклі її команди є кейси на 200x і 400x, а загалом із майже 200 інвестицій виросло понад 20 «єдинорогів»).
- Приватні «блакитні фішки». Глобальні бренди рівня SpaceX, Stripe, Revolut, Perplexity, Mistral, Kraken чи Anduril.
При оцінці великих компаній інвесторка враховує фактор ключової особи. Попри захоплення візіонерством Ілона Маска, Тігіпко розглядає його бізнеси як структуру з підвищеним ризиком залежності від однієї людини, тоді як Amazon Джеффа Безоса вважає більш стійкою системою.
Для роздрібних інвесторів поріг входу в окремі синдикатні угоди на вторинному ринку знизили з $5 000 до $4 000 — це мінімальна сума, на яку в Україні можна офіційно придбати валюту за гривню для інвестицій за кордон. Для інвесторів, які не хочуть обирати окремі компанії, працюють індексні портфелі стадії зростання з порогом входу від $50 000.
Венчур у 2026 році: DPI та головна ставка на HealthTech
Ключова метрика, за якою сьогодні оцінюють ефективність венчурних фондів, — це DPI (Distributed to Paid-In Capital), тобто реальні гроші, повернуті інвесторам, а не паперова переоцінка активів (TVPI).
На тлі перегрітого публічного фондового ринку та сигналів наближення рецесії у США Вікторія Тігіпко радить приватним інвесторам не поспішати входити в біржові акції та тримати щонайменше 10–20% капіталу в кеші, розподіляючи решту між ліквідними інструментами та приватними ринками (від 10–25% до 50% залежно від ризик-профілю).
Якщо ж обирати одну головну інвестиційну нішу на найближчі роки, інвесторка робить ставку на HealthTech, біотехнології (Longevity) та ментальне здоров’я. На її думку, саме охорона здоров’я, на яку США витрачають близько 20% бюджету, а Європа — 10%, стане головним бенефіціаром впровадження штучного інтелекту. На відміну від традиційного SaaS-софту, який AI робить уразливим до копіювання, у медицині та біотеху технології прискорюють розробку реальних продуктів.
Відтак нова інвестиційна реальність вимагає від капіталу жорсткої дисципліни: у виграші залишаються не ті, хто женеться за гучними заголовками навколо мовних моделей, а ті, хто поєднує захисний кеш із точковими ставками на фундаментальні технології, медицину та ліквідність на вторинному ринку.
Читайте також: МВФ хоче «приручити» крипту в Україні: які правила вимагає Фонд