Ставка НБУ 16%: банкір розповів, що буде з депозитами, кредитами й доларом
Національний банк підвищив облікову ставку з 15,5% до 16% річних. За оцінкою віцепрезидента Асоціації українських банків і голови правління ГЛОБУС БАНКУ Сергія Мамедова, це рішення може підтримати дохідність гривневих депозитів, але не обов’язково призведе до різкого подорожчання кредитів для бізнесу чи автоматичного зміцнення гривні. Про це банкір розповів у подкасті Finance.ua.
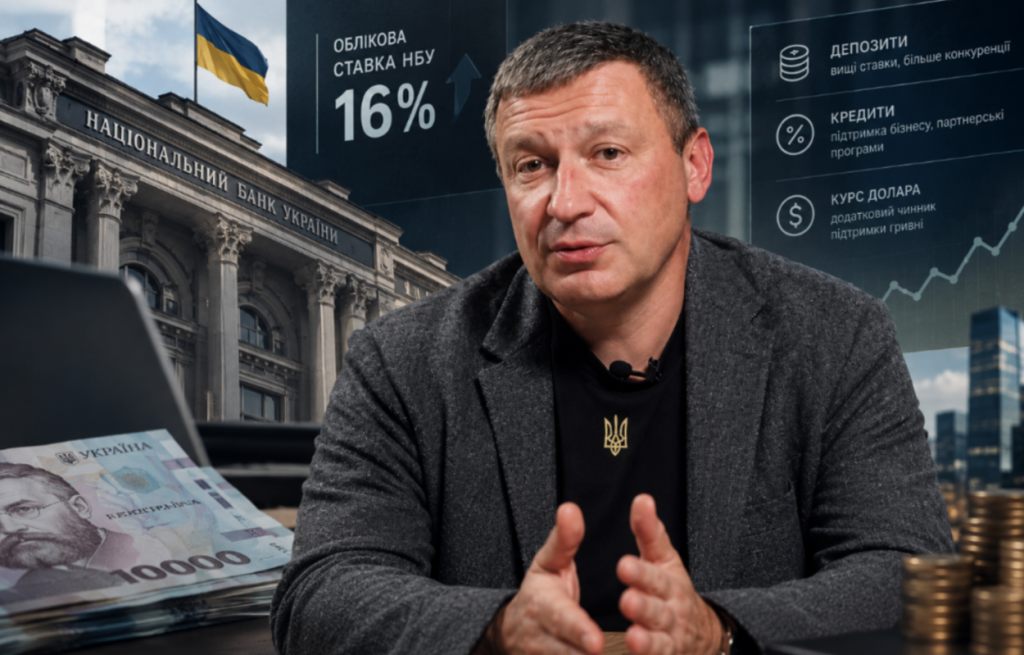 Ставка НБУ 16%: що буде з депозитами, кредитами й доларом. Колаж МС.Today
Головне
- Мамедов вважає підвищення ставки на 0,5 в.п. превентивним кроком, спрямованим на стримування інфляційного тиску: у серпні річна інфляція становила 8,1%.
- Зараз гривневі депозити пропонують приблизно 14–16% річних залежно від строку, а за окремими акційними пропозиціями дохідність сягає 17–17,5%, проте банки самостійно визначають ставки за вкладами.
- Бізнес-кредити не обов’язково подорожчають: партнерські програми з виробниками, фіксовані ставки за вже виданими кредитами та державні програми («Доступні кредити 5–7‑9%», «єОселя») частково пом’якшують ефект.
- Курс долара не подешевшає автоматично: вища ставка лише додатковий інструмент, що допомагає зменшити тиск на гривню, поряд з інтервенціями НБУ, балансом імпорту й експорту та міжнародною допомогою.
Чому НБУ підвищив облікову ставку до 16%
Підвищення ставки на 0,5 відсоткового пункту Мамедов вважає передусім превентивним кроком. Його мета — стримати інфляційний тиск, який може посилюватися через додаткові витрати бізнесу після атак на енергетику, виробництво та логістику.
У серпні річна інфляція становила 8,1%. Восени компанії зіткнулися з новими витратами на електроенергію, пальне, перевезення та забезпечення безперервної роботи. Частина цих витрат може зрештою позначитися на цінах товарів і послуг.
«Звісно, облікова ставка не здатна зупинити ракетні атаки або зробити пальне дешевшим. Але вона може стримати поширення цінового тиску на всю економіку», — зазначив Сергій Мамедов.
Читайте також: Що таке облікова ставка та як вона впливає на життя українців
Депозити можуть залишитися вигідними
Для вкладників підвищення облікової ставки може бути хорошою новиною, оскільки створює умови для збереження високої дохідності гривневих депозитів.
За словами Мамедова, зараз поширені ставки за гривневими вкладами залежно від строку становлять приблизно 14–16% річних. За окремими акційними та бонусними пропозиціями дохідність може доходити до 17–17,5%.
Найближчими тижнями банки, ймовірно, продовжать конкурувати за гроші вкладників. Для цього вони можуть переглядати умови окремих депозитів, давати додаткові відсотки за відкриття вкладу через застосунок або пропонувати спеціальні умови новим клієнтам.
Втім, саме підвищення облікової ставки не означає, що всі банки автоматично збільшать ставки за депозитами. Кожна фінустанова самостійно визначає їх залежно від потреби в коштах, строку залучення грошей та ситуації на ринку.
Для вкладника важливий не лише номінальний відсоток, а й те, наскільки депозит захищає заощадження від інфляції.
«А головне для вкладника — не лише отримати відсотки, а й зберегти купівельну спроможність своїх заощаджень», — наголосив банкір.
Читайте також: Грошей ледь вистачає до кінця місяця: як почати заощаджувати з мінімального доходу
Чи подорожчають кредити для бізнесу
Підвищення облікової ставки не означає автоматичного подорожчання всіх бізнес-кредитів.
Як пояснює Сергій Мамедов, значну частину фінансування обладнання, транспорту, сільськогосподарської техніки та інших засобів виробництва банки надають у межах партнерських програм із виробниками та постачальниками.
Такі програми дозволяють пропонувати підприємцям ставки, нижчі за стандартні ринкові. Тому підвищення вартості грошей для банків не обов’язково повністю перекладається на позичальника.
Крім того, за кредитами з фіксованою ставкою вартість уже виданого фінансування не змінюється. Партнерські програми також можуть допомогти зберегти конкурентні умови для нових клієнтів.
«Виробникам потрібно продавати свою продукцію, банкам — кредитувати надійних позичальників, а бізнесу — оновлювати обладнання та розвиватися. І партнерські програми допомагають поєднати ці інтереси», — пояснив Мамедов.
Ще один фактор — державні програми підтримки. Для малого та середнього бізнесу таким інструментом залишається програма «Доступні кредити 5–7‑9%», а в інших сегментах кредитування — зокрема, програма «єОселя».
За словами банкіра, у нинішніх умовах доступне фінансування особливо важливе для компаній, які витрачають кошти на енергетичну автономність, логістику, безпеку та відновлення пошкоджених виробничих потужностей.
Він не виключає коригування ставок за окремими стандартними кредитами, але не очікує загального різкого подорожчання бізнес-кредитування через підвищення облікової ставки.
Що буде з доларом після підвищення ставки НБУ
Вища облікова ставка може опосередковано підтримати гривню. Якщо банки пропонують привабливу дохідність за гривневими депозитами, у населення з’являється більше стимулів залишати частину заощаджень у національній валюті, а не переводити їх у долари чи євро.
Це, своєю чергою, може зменшувати додатковий попит на іноземну валюту.
Однак очікувати, що після підвищення ставки до 16% долар автоматично подешевшає, не варто.
Український валютний ринок працює в режимі керованої гнучкості. На нього впливають співвідношення імпорту та експорту, валютні інтервенції НБУ, обсяги міжнародної фінансової допомоги та ситуація на фронті.
Тому підвищення ставки — лише один із факторів, який може підтримувати гривню.
«Вища облікова ставка — це не панацея для зниження курсу долара, а додатковий інструмент, який допомагає зменшити тиск на гривню», — зазначив експерт.
Чого чекати українцям від ставки 16%
Фактично рішення НБУ має одночасно впливати на три великі сфери.
Для вкладників — це потенційно сприятливі умови для збереження високої дохідності гривневих депозитів. Водночас варто порівнювати не лише відсоткову ставку, а й строк вкладу, умови дострокового зняття та фактичний дохід після податків.
Для бізнесу — підвищення ставки може створити тиск на вартість стандартного кредитування, але партнерські та державні програми здатні частково пом’якшити цей ефект.
Для валютного ринку — привабливі гривневі інструменти можуть зменшувати попит на валюту, але курс залежатиме від значно ширшого набору факторів.
Саме баланс між інфляцією, дохідністю гривневих заощаджень і доступністю кредитів Мамедов називає ключовим завданням монетарної політики.
«Сильна гривня — це насамперед довіра людей до власної валюти, можливість планувати витрати, зберігати заощадження та впевненіше дивитися в завтрашній день», — підсумував Сергій Мамедов.