Європа створює власну платіжну мережу: що зміниться
П’ять європейських платіжних систем об’єдналися, щоб створити спільну мережу для транскордонних переказів і зменшити залежність Європи від американських Visa та Mastercard. Нова European Network for Payments (ENP) на першому етапі працюватиме з переказами між людьми, а згодом має вийти на онлайн-магазини та оплату покупок у торгових точках. Про це повідомляє Reuters.
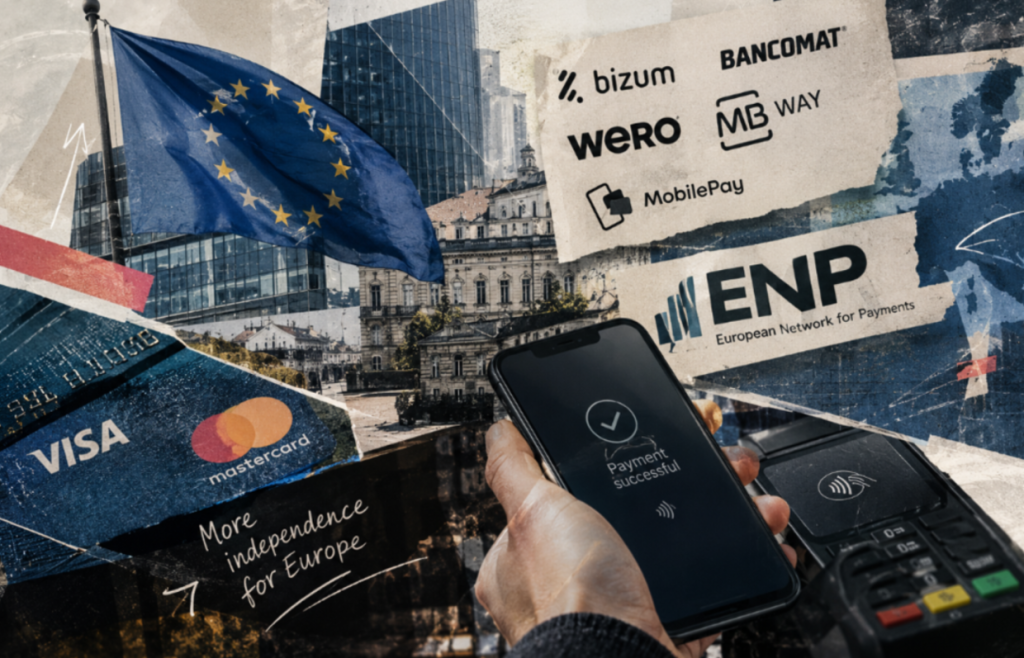 Європа створює власну платіжну мережу: що зміниться. Колаж MC.Today
Яку платіжну мережу створює Європа
До нового об’єднання увійшли п’ять великих європейських платіжних систем:
- іспанська Bizum;
- італійська Bancomat;
- європейська EPI Company / Wero;
- португальська SIBS-MB WAY;
- норвезька Vipps MobilePay.
Разом вони обслуговують близько 130 млн користувачів у 13 країнах. Це понад 70% населення ЄС і Норвегії.
Компанії створили спільну структуру European Network for Payments. Її штаб-квартира буде в Мадриді.
Ідея полягає не в тому, щоб замінити всі національні платіжні системи однією новою карткою чи застосунком. Навпаки, ENP має з’єднати вже наявні системи через спільний технічний та операційний рівень.
Для користувача це потенційно означатиме простіші платежі між різними європейськими країнами без необхідності використовувати окремі рішення для кожного ринку.
Читайте також: Альтернатива картковим переказам: в Україні тестують нову платіжну систему «Прозора Мережа». Що відомо
Чому Європа хоче менше залежати від Visa та Mastercard
Європейські країни давно говорять про так званий платіжний суверенітет — здатність проводити платежі та підтримувати фінансову інфраструктуру без критичної залежності від зовнішніх компаній.
Visa та Mastercard залишаються ключовими гравцями на європейському ринку: за даними Reuters, разом вони обробляють майже дві третини карткових платежів у ЄС.
На цьому тлі європейські регулятори хочуть мати альтернативну інфраструктуру, якою Європа могла б користуватися незалежно від американських платіжних мереж.
Додатковим фактором стали геополітичні ризики. У Reuters зазначають, що європейські країни побоюються можливих обмежень доступу до американської платіжної інфраструктури на тлі зміни глобального порядку.
Тому йдеться не лише про конкуренцію між платіжними компаніями. Для Європи це також питання контролю над критично важливою фінансовою інфраструктурою.
Читайте також: Що таке SWIFT, як ця система працює і які переваги має перед аналогами
Як працюватиме ENP
Нова мережа використовуватиме спільний технічний хаб, який дозволить різним національним платіжним системам взаємодіяти між собою.
В основі лежатимуть європейські технічні стандарти та миттєві перекази з рахунку на рахунок.
Запуск планують поетапно.
Перший етап — перекази між людьми.
Наприклад, користувач іспанського Bizum зможе надсилати гроші людині в іншій країні, якщо її платіжна система підключена до мережі.
Наступний етап — електронна комерція.
Мережу планують використовувати для платежів в онлайн-магазинах.
Далі — оплата у звичайних магазинах.
Йдеться про платежі безпосередньо в торгових точках через підключені європейські системи.
До мережі в майбутньому можуть приєднатися й інші європейські платіжні системи.
Це не те саме, що цифровий євро
ENP і цифровий євро — пов’язані з ідеєю європейської платіжної незалежності, але це різні проєкти.
Європейський центральний банк працює над цифровим євро — електронною формою грошей, яку планують запустити до 2029 року. Водночас ENP об’єднує вже наявні приватні та національні платіжні системи й робить їх сумісними між собою.
Тобто Європа паралельно розвиває одразу кілька рівнів власної платіжної інфраструктури: від миттєвих переказів між рахунками до потенційно нового цифрового формату євро.
Що це означає для звичайних користувачів
На старті навряд чи щось різко зміниться. ENP лише починає формувати спільну інфраструктуру, а конкретні умови її використання залежатимуть від того, які банки та платіжні сервіси підключаться до мережі.
У перспективі користувачі можуть отримати:
- більше варіантів для міжнародних переказів;
- простіші платежі між європейськими країнами;
- альтернативу американським платіжним мережам;
- потенційно нижчу залежність від посередників під час транскордонних операцій.
Але це не означає автоматичного здешевлення платежів. Вартість транзакцій залежатиме від тарифів банків, платіжних сервісів і самої інфраструктури.
Що це означає для бізнесу
Для компаній найбільш цікавою може стати друга фаза проєкту, коли мережа вийде за межі переказів між людьми.
Якщо ENP справді масштабуватиметься на електронну комерцію та платежі в магазинах, бізнес отримає ще один канал приймання платежів від європейських клієнтів.
Для міжнародних компаній це може означати необхідність адаптувати платіжну інфраструктуру до нових європейських стандартів. А для банків і фінтех-компаній — появу нового середовища для конкуренції.
Водночас успіх проєкту залежатиме не лише від кількості підключених користувачів. Важливими будуть технічна сумісність систем, регулювання, готовність банків і продавців підтримувати новий спосіб оплати та реальна зручність для клієнтів.
Читайте також: Вигідні міжнародні перекази: поповнюйте картки ПУМБ із закордонних карток Visa з комісією 1,4%
Європа будує альтернативу, а не просто новий сервіс
Створення ENP показує, що Європа хоче контролювати не тільки валюту та банківське регулювання, а й інфраструктуру, через яку щодня рухаються гроші.
П’ять платіжних систем уже об’єднали аудиторію у 130 млн користувачів, а до мережі можуть долучатися нові учасники. Якщо проєкт зможе перетворити національні рішення на справді єдину систему, європейський ринок платежів може стати значно менш залежним від американських операторів.
Для користувача це поки що радше інфраструктурна зміна «під капотом». Але якщо ENP дійде до масового використання в магазинах та онлайн-сервісах, результатом може стати новий європейський стандарт для повсякденних платежів.